EDA·7 小时前
盘中股价最高涨幅近20%。回购公告成华健未来-B(06132)股价反弹关键?
11月2日盘前,华健未来-B(06132)发布公告宣布,公司董事会已决议行使购回股份授权,拟于购回股份授权有效期内不时于公开市场购回H股(建议股份购回),总金额不超过1亿港元。
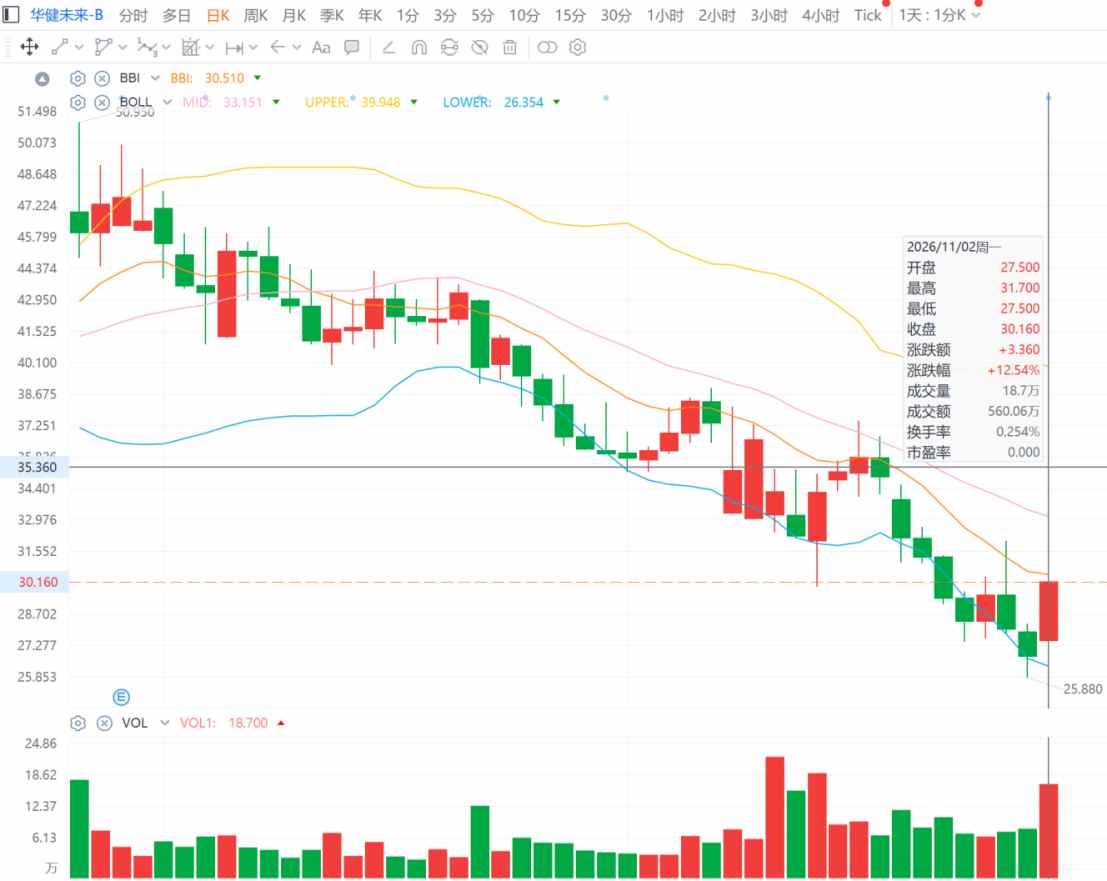
这是公司自上市以来首次宣布股票回购,二级市场的反馈也很明显。华健未来股价当日以2.61%涨幅跳空高开,从早盘的跳空缺口一路推升至午后的日内最高涨幅18.96%,并最终收涨12.54%。
回购何以“引爆股价”?
从盘面来看,在早盘跳空高开之后,华健未来股价一路单边上行,直至午后触及日内高点31.70港元。
在华健未来当日开盘至触高期间,公司股价的盘中卖压几乎为零,也就是说买方以较小代价完成价格推升。结合量能表现来看,华健未来当日股票成交量为18.7万股,仅为10月13日成交量的77.46%,却实现自今年7月21日以来最大的单日股价涨幅。也就是说,此时华健未来股价上涨所需的买方力量已明显小于下跌所需的卖方力量,这或说明当前华健未来场内的空头力量正在枯竭,少量买盘即可推动价格大幅上行。
上述底部信号也得到了多个技术指标的交叉验证。
趋势指标方面,华健未来股价已在11月2日,顺利越过28.59港元的5日均线,并向上偏离超6%,显示其短期均线突破有效;与此同时,在此前连续多日收盘在下轨附近甚至跌破下轨后,公司股价11月2日从极端超卖区域脱离。
而在动量指标方面,11月2日,华健未来的KDJ指标在超卖区(<20)形成金叉显示出经典的底部反转信号,其KDJ-J值从10月30日的-0.73极低位回升至26.15;与此同时,当日,其MACD绿柱从前一交易日的-1.10大幅收敛至-0.61,预示着空头动能衰减55.4%,若后续DIF在拐头向上之后继续收敛形成金叉,则有望构成中期反转的确认信号。
实际上,华健未来的股价弹性根源在于其极低的流通筹码集中度。由于公司IPO采用"机制B"发行,其国际配售仅约7倍超额认购且基石投资者占比达到45.7%,因此公司在上市初期 自由流通股份仅约10%。
直到11月2日,华健未来港股一直维持着小流通盘特征,其此前日均成交量仅约9.7万股、日均成交额约279万港元,换手率则长期在0.12%-0.18%之间,因此百万级资金即可推动单日最高近20%的股价波动。
虽然此次华健未来发布的回购授权公告本身不构成已发生回购的确定性,但公司当前现金及现金等价物110.69亿元,具备回购执行能力,并且管理层在股价较发行价81.80港元已下跌超60%时推出回购,提振市场信心的意愿明显。而此次公司的回购公告恰好出现在华健未来技术面极端超卖拐点,因此在场内空头回补与多头试探的双重作用下,形成盘面表现上的正反馈。
创新药板块情绪与基本面共振
不难看出,华健未来股价在11月2日走出了一轮教科书级的反转行情。在外部因素上,港股创新药板块β的助推不可或缺。
统计数据显示,今年前三季度我国创新药对外技术授权金额约1300亿美元,已接近去年全年水平;另一方面,今年三季报期间,国内多家药企对外许可收入同比显著增长,行业正迈向商业化兑现期;此外,在近期ESMO2026年会上,国内创新药企在全部90余项LBA研究中占据29项,创新实力获全球认可。
然而在估值方面,数据显示,截至10月20日,国证港股通创新药指数PE-TTM为35.26倍,低于近十年45.39倍的中位数,可见在港股医药板块回调后,其配置性价比正愈发凸显。在行业基本面持续催化下,南向资金已实现连续4个月净买入,其中9月净买入达到607.76亿港元。南向资金年初至今对港股医药生物板块的净买入额已约800亿港元。11月2日午后恒生港股通创新药精选指数一度涨超1%,为华健未来午后股价冲高提供了一定程度的助推作用。
除此之外,华健未来也即将来到关键的基本面催化节点。
华健未来的管线主要分成三条主线:自免皮肤病、代谢疾病和肿瘤。三个核心产品分别是HJ787、HJ178和HJ891,均为自研小分子1类创新药。其中HJ891是公司当前最接近NDA兑现的一款核心品种。
作为一款口服KRAS G12C抑制剂,HJ891主要定位于既往一线标准治疗后进展的KRAS G12C突变NSCLC,同时也在探索与君实特瑞普利单抗联合用于一线非鳞NSCLC。目前华健未来正在IIb期临床试验中评估其在经过一线标准疗法治疗失败的KRAS G12C突变非小细胞肺癌(NSCLC)患者中的疗效和安全性。
研究显示,疗效方面,在经过一线标准治疗的KRAS G12C阳性NSCLC患者中,HJ891的cORR为48.7%,mOS为19.8个月,显示出其良好的远期获益。
安全性方面,在IIb期研究中,HJ891显示出突出的安全性优势,≥3级TRAE发生率为19.9%,而已上市同类药物的≥3级TRAE发生率约为33%-50%。并且其与研究药物有关的严重不良事件、导致剂量降低的不良事件及导致暂停用药的不良事件的发生率,均显著低于已上市的KRAS G12C抑制剂,因而更有利于长期用药。同时,HJ891的血液学毒性、肝毒性及胃肠道毒性相关TRAE发生率均显著低于已获批同类药,更有利于长期用药和保障患者生活质量。
此外,HJ891联合特瑞普利单抗的Ib/III期临床试验Ib期部分显示,在PD-L1≥50%的非鳞非小细胞肺癌患者中,HJ891联合特瑞普利单抗的cORR为92.9%,12个月OS率为85.7%。
从公司最新披露的2026中期业绩来看,目前HJ891单药治疗二线及以上KRAS G12C突变非小细胞肺癌的关键性IIb期临床试验已完成患者入组,公司计划在未来一年内提交NDA。
结合当前盘面来看,虽然HJ891的确证性III期仍在推进,但此次公司发布的回购公告无疑强化了市场关于"管理层有信心撑到数据/申报兑现"的判断,由此也带动市场在短线上提前交易"HJ891NDA窗口"的预期。

成为第一条评论!
Nobody's responded to this post yet. Add your thoughts and get the conversation going.