EDA·3 小时前
透视康臣药业(01681)长期价值:肾科龙头持续领跑,多元创新筑牢成长底盘
2026年以来,港股医药板块延续震荡调整格局,具备确定性盈利与分红能力的资产愈发获得市场青睐。作为国内肾病领域的龙头企业,康臣药业(01681)在自身业绩双位数增长、估值显著低估的背景下,以高分红和股份回购的“组合拳”,持续向市场传递长远发展的积极信号。
中期财报显示,康臣药业上半年实现收入17.85亿元(人民币,下同),同比增长13.8%;归母净利润5.95亿元,同比增长19.5%;经营现金流净额达7.81亿元,同比大增58.6%,盈利质量扎实。
公司期内利润增速跑赢收入增速,在整体承压的行业背景下尤为难得。期内,公司毛利达到14.52亿元,同比增长20.1%;毛利率从上年同期的77.1%跃升至81.4%。毛利率的改善来源于供应链管理优化、生产运营效率提升以及核心原材料采购价格下行。在收入增长的同时,公司成本管控能力也在同步增强,规模效应正在不断释放。
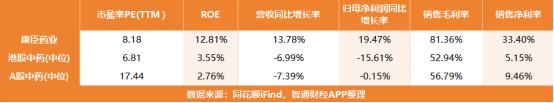
横向对比港股和A股中药行业主要上市公司,康臣药业的增长成色尤为突出。在港股中药板块整体承压、多家龙头企业营收利润双双下滑的背景下,康臣药业以13.8%的收入增速和19.5%的利润增速成为行业中罕见的“双增长”标的。更值得注意的是,康臣药业的销售毛利率及净利率水平显著高于行业平均,盈利能力的行业领先优势进一步凸显。
基于良好的基本面和充裕的现金流,康臣药业持续高派息,中期每股派息0.38港元,充分体现其对未来发展的信心。
更值得关注的是,公司已于5月27日发布自愿性公告,明确在2026年12月31日前回购不超过2亿港元的股份。中期业绩发布后,公司已重启回购,截至9月17日累计回购125.50万股,进一步彰显管理层对公司内在价值的高度认可与未来增长的充足底气。
分业务板块来看,肾科系列产品上半年实现销售13.35亿元,同比增长18.1%,继续稳居市场领先地位。核心品种尿毒清颗粒是国内首个通过循证医学研究的肾病现代中成药,连续多年位居肾病中成药市场榜首,临床疗效确切,持续领跑市场。
市场空间来看,国内CKD3-4期存量患者超2,000万,尿毒清颗粒依然有极大的市场渗透空间。业绩会上公司介绍,自2023年集采落地以来,尿毒清颗粒持续放量。
除了肾科这一基本盘,多元业务板块也在贡献增量。妇儿药物上半年收入1.87亿元,同比增长9.1%,核心产品源力康®右旋糖酐铁口服溶液是唯一进入国家基药目录、医保目录的口服液补铁剂,市场份额稳步提升。肝胆系列产品则呈现出爆发式增长态势,上半年收入同比大增233.7%。医用成像对比剂方面,钆特酸葡胺注射液已于8月获批上市,八氟丙烷脂质体微球、钆塞酸二钠注射液预计未来半年内陆续上市。
如果说上半年的业绩反映了公司当下经营实力,那么一系列战略布局则指向更长远的未来。年内,康臣药业在产业链延伸、海外拓展和创新研发三个维度同步推进,构筑起竞争护城河。
在产业链布局上,公司6月以1.91亿元战略入股上海华茂药业,持有其30%股权。上海华茂在合成生物学、精密发酵、透析原料药研发生产领域技术积累深厚,与公司肾科、妇儿等核心业务高度契合,将助力公司降低供应链成本、保障核心原料供应稳定性。这种从源头把控产业链关键节点的思路,在医药行业供应链波动加剧的当下,具有显著的战略前瞻性。
海外市场方面,公司稳步推进产品拓展战略,为后续全球放量奠定基础。其中,尿毒清颗粒在印尼、越南、泰国启动现代植物药注册,现已成功登陆印尼市场并登上当地学术舞台,亦在加拿大完成传统中药首轮提交。玉林制药的产品也持续聚焦东南亚重点市场,实行“一国一策”的推广。
在创新研发端,公司步伐坚定,研发模式向“源头创新”演进。上半年,康臣药业的研发投入约9,082.3万元,同比大幅增长。在研管线方面,用于治疗糖尿病肾病的1.1类中药创新药芪箭颗粒已于8月正式获得国家药监局的临床试验批件;另一款用于治疗狼疮性肾炎的白花紫莲颗粒计划于2027年第二季度提交IND。
在资本市场层面,康臣药业自3月9日起被调入港股通标的名单,已有多家券商给予积极评级。绩后,招证国际研报认为,康臣药业中期业绩验证了肾科基本盘的稳健增长与向创新药平台转型的执行力,估值仍处于较低水平,给予“增持”评级,目标价22.6港元。国元国际发布研报表示,公司产品力强大,尿毒清技术及市场壁垒高,仿制难度极大,公司业绩有望持续快速增长,给予“买入”评级,目标价19.16港元。
综合来看,康臣药业已勾勒出清晰的发展蓝图:核心肾科业务提供稳健的业绩基本盘和充裕的现金流,多元业务板块贡献增量弹性,而产业链延伸、海外拓展与创新研发三线并进的战略布局,使公司长期价值趋势契合当下港股医药投资的调性。在市场情绪回暖、板块趋势反转确立的当下,公司股价有望迎来“戴维斯双击”,向市场展现可观的向上弹性。